


01 Dic News – Collocamento ATLANTIA – Analisi fondamentale della Società e valutazioni finanziarie
Collocamento Bond Atlantia
L’offerta
| Periodo di Offerta |  |
Dal 19 Novembre al 7 Dicembre 2012 (possibile chiusura anticipata dopo 5 giorni dal collocamento) |
| Ammontare Offerta | |
750 mln estendibile fino a 1,5 mld (riparto in caso di richieste superiori) |
| Rendimento | |
Mid – Swap a 6 anni (attualmente 1,10%) + almeno 260 punti base |
| Prezzo Emissione | |
Compreso tra 99 e 100 |
| Durata | |
6 anni |
| Rating | |
BBB+ per S&P; Baa1 per Moody’s; A- per Fitch |
| Lotto minimo | |
2.000 euro ed incrementi di 1.000 euro. |
Le altre emissioni Atlantia
Si elencano di seguito le emissioni presenti sul mercato secondario dello stesso emittente:
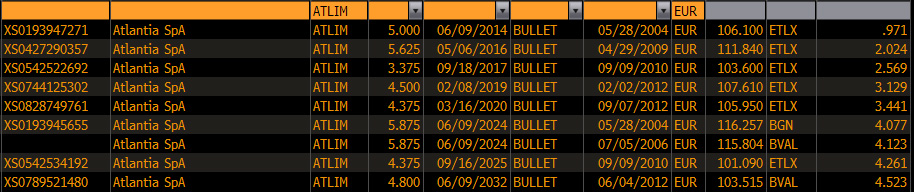
Come è possibile verificare dalla tabella sovrastante i rendimenti da parte dello stesso emittente su
scadenze analoghe è più basso di quello stimabile sulla base dell’offerta (stimato 3,70%).
L’emissione con scadenza 2017 ha un rendimento pari al 2,60% mentre l’emissione con scadenza
2019 ha rendimento 3,13%. Dunque, alla luce dei rendimenti offerti sul secondario dall’emittente
stesso, si ritiene che il rendimento offerto sia buono.
Il livello dei CDS
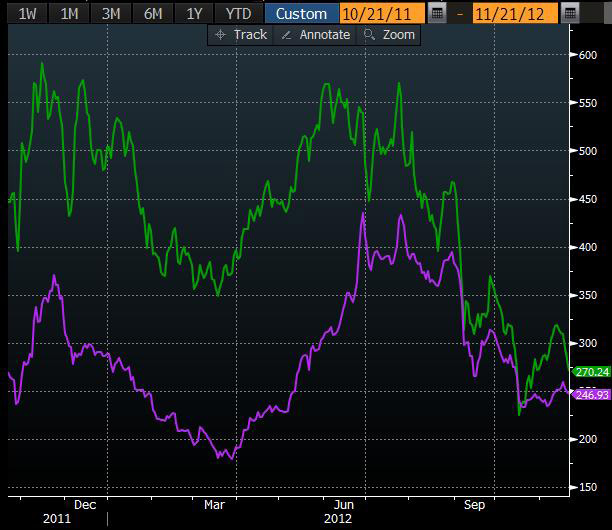
Il livello dei CDS si attesta a 246 ed è in un trend di diminuzione. Da notare come il livello dei CDS sia
inferiore a quello del governativo italiano.
Atlantia 2017 vs. BTP 2017
Di seguito viene comparato l’andamento del rendimento del bond Atlantia rispetto al BTP pari
scadenza; è possibile notare come il rendimento del bond Atlantia sia sempre stato più basso del
titolo di stato con pari scadenza. Ciò è sintomo di una minor percezione di rischio sull’emittente
rispetto ai titoli di stato. A conferma di ciò si noti come nei momenti di maggior tensione sul
governativo si sia raggiunto il massimo dello spread a circa 290 punti base.

Conclusioni
L’emissione dedicata agli investitori retail di Atlantia appare una buona occasione di mercato per
diversi aspetti: anzitutto per diversificare i portafogli (specie quelli più piccoli) attraverso un bond di
una società industriale italiana, alla luce di un contesto di mercato ormai caratterizzato in modo
pressoché esclusivo da emissioni rivolte a istituzionali con lotti minimi particolarmente elevati.
L’emittente Atlantia malgrado una posizione debitoria piuttosto significativa ha un buon livello di
redditività del proprio business e flussi di cassa importanti e costanti che possono ben sopportare il
rimborso del debito stesso, tant’è vero che il mercato percepisce l’emittente come meno rischioso
dei titoli governativi italiani (livello dei CDS più basso e rendimenti costantemente più bassi del
governativo).
Dato l’attuale contesto di mercato, l’emissione appare piuttosto appetibile alla luce di un
rendimento offerto superiore a quanto presente sul mercato secondario. Ferme restando le attuali
condizioni di mercato è ipotizzabile dunque un buon incremento (1-2 punti percentuali) del prezzo
già nelle prime fasi di negoziazione.
Nelle pagine successive è presente una scheda con la valutazione dei fondamentali di bilancio di
dell’emittente.
